
Mon Epargne
- Évaluation
- 4,6
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
Mon Epargne - Captures d'écran
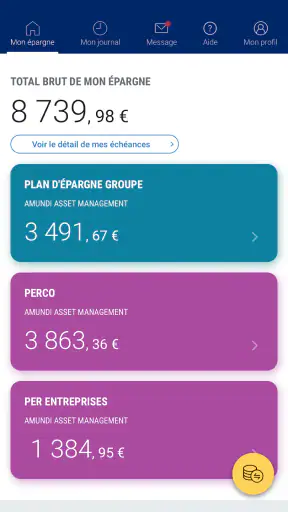
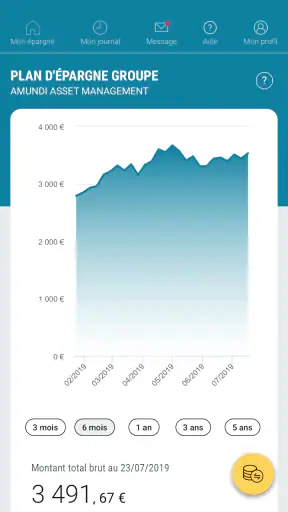
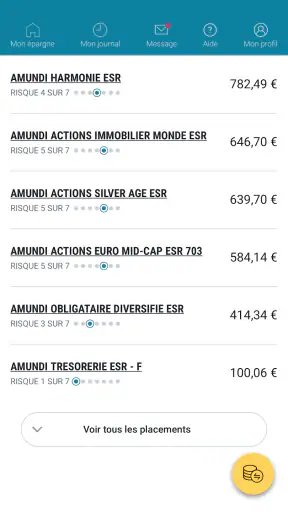
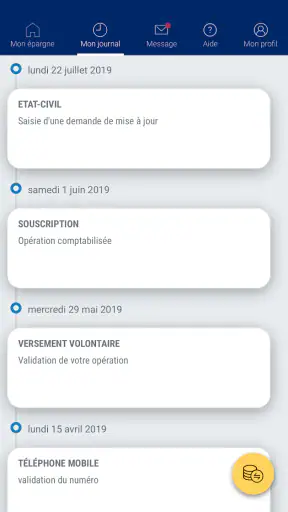
Avantages
- Vue centralisée de ses produits d’épargne depuis une seule application.
- Consultation rapide des soldes et de l’évolution de son épargne.
- Interface généralement claire
- adaptée au suivi quotidien.
- Accès pratique aux informations de ses comptes où que l’on soit.
- Notifications utiles pour rester informé des mouvements importants.
Inconvénients
- Fonctionnalités limitées pour les utilisateurs ne possédant pas les produits associés.
- Certaines opérations peuvent nécessiter une validation ou un accès bancaire séparé.
- La qualité de l’expérience dépend fortement de la connexion Internet.
- Des mises à jour peuvent modifier l’interface ou le fonctionnement de certaines options.
- L’application peut sembler peu complète pour une gestion financière avancée.
Mon Epargne - Description
- Nom de l'application
- Mon Epargne
- Nom du package
- com.amundi_ee.monEpargne
- Développeur
- Amundi
- Catégorie
- Finance
- Dernière mise à jour
- 17 mars 2017
- Version
- 4.5.1
Gérer une épargne liée à son emploi demande souvent de retrouver les bons documents, de comprendre les montants disponibles et de distinguer ce qui peut être retiré de ce qui doit rester investi. Mon Epargne, l’application d’Amundi consacrée à l’épargne salariale et à la retraite, cherche justement à rendre ce suivi plus accessible depuis un téléphone. Je l’ai abordée comme un nouvel utilisateur, avec une question simple : puis-je rapidement comprendre ma situation et effectuer une démarche sans devoir fouiller dans plusieurs espaces différents ?
Mon impression générale est positive, surtout pour les personnes qui possèdent déjà un dispositif géré par Amundi et qui veulent consulter leur épargne au fil de l’année. L’application est gratuite, classée dans la catégorie finance et destinée à un large public avec une classification PEGI 3. Elle a été développée par Amundi et affiche une moyenne de 4,6 pour environ 14 000 évaluations, ce qui donne une bonne indication de son adoption. Mais son intérêt dépend d’abord d’une condition très concrète : il faut avoir une épargne salariale ou retraite accessible dans l’écosystème Amundi. Sans cela, elle n’a pas grand-chose à apporter.
Ce que l’application permet réellement de faire au quotidien
Le rôle de Mon Epargne n’est pas de remplacer une banque généraliste ni de devenir un outil complet de gestion budgétaire. Je la vois plutôt comme un point d’accès spécialisé à une épargne construite dans le cadre professionnel. Cette nuance est importante : l’application est utile quand on veut suivre ce placement précis, pas quand on cherche à réunir toutes ses dépenses, tous ses comptes courants et tous ses investissements dans un seul tableau.
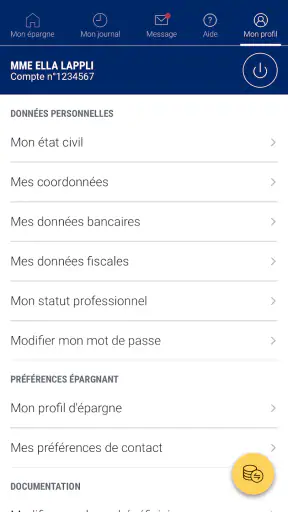
À l’ouverture, l’objectif est de retrouver une vision claire de son épargne Amundi, puis de passer de la consultation à l’action. Selon sa situation, on peut vouloir vérifier un montant, regarder l’évolution de ses placements, préparer une demande ou simplement se rappeler les dispositifs dont on bénéficie. Le bon réflexe consiste à ne pas chercher immédiatement une opération compliquée. Je recommande d’abord de repérer les rubriques principales et de vérifier que l’espace affiché correspond bien à son entreprise et à son dossier.
L’application compte plus d’un million d’installations, ce qui la place parmi les outils connus de son domaine. Elle est proposée gratuitement et sa version actuelle est la 4.5.1. Elle fonctionne à partir d’Android 8.0, un seuil qui couvre encore de nombreux appareils, mais les utilisateurs d’un téléphone ancien devraient tout de même vérifier la compatibilité avant de prévoir une démarche urgente.
Ce que j’apprécie le plus dans ce type d’application, c’est la possibilité de consulter son épargne au moment où une décision se présente. Par exemple, après avoir reçu une information de son employeur sur une opération d’épargne, je préfère pouvoir ouvrir l’application, vérifier les montants concernés et relire les choix proposés plutôt que de décider uniquement à partir d’un message aperçu trop rapidement. Cette utilisation ponctuelle est plus réaliste que l’idée d’une consultation permanente.
À qui Mon Epargne convient le mieux
Elle s’adresse avant tout aux salariés qui disposent déjà d’un dispositif Amundi et veulent éviter de dépendre exclusivement d’un ordinateur. Elle peut aussi être pratique pour une personne qui change d’employeur, qui suit plusieurs mouvements d’épargne au cours de l’année ou qui souhaite garder un accès direct à ses informations après une période professionnelle chargée.
Je la conseillerais également à quelqu’un qui n’est pas très à l’aise avec les démarches financières, à condition de prendre le temps de lire les intitulés. Une application mobile peut rendre l’accès plus simple, mais elle ne supprime pas les notions à comprendre : disponibilité des sommes, supports d’investissement, horizon de placement et conséquences d’un retrait. L’écran facilite la navigation ; il ne remplace pas la lecture des informations associées à chaque opération.
En revanche, je ne la choisirais pas comme outil principal pour gérer un budget familial, comparer des livrets ou suivre des comptes détenus dans plusieurs établissements. Une application bancaire généraliste ou un outil de budget sera plus adapté pour cette vue d’ensemble. Mon Epargne est spécialisée, et cette spécialisation est à la fois sa force et sa limite.
Installer l’application et préparer son premier accès
Pour une première utilisation, je conseille de réunir avant l’installation les éléments habituellement associés à son espace d’épargne. L’idée n’est pas de se précipiter dans le parcours de connexion, mais de savoir quel compte on cherche à retrouver et dans quel contexte il a été ouvert. Cette préparation évite de confondre un accès professionnel, un ancien dossier ou une autre relation avec Amundi.
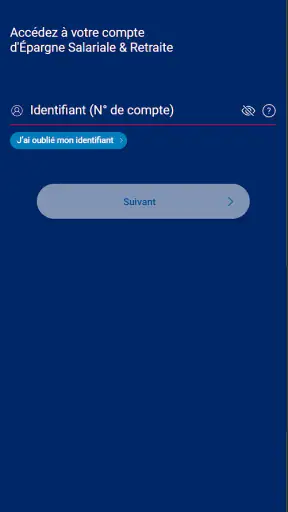
Après l’installation, je commencerais par vérifier le nom de l’application et son développeur, Amundi, puis par ouvrir l’espace de connexion. Le premier objectif est simplement de parvenir à son espace personnel. Si l’on bloque à cette étape, il vaut mieux utiliser la procédure prévue pour récupérer ou réinitialiser ses identifiants plutôt que de multiplier les essais au hasard. Les services financiers peuvent renforcer leurs contrôles, et une succession de tentatives inutiles ne fait qu’ajouter de la frustration.
Une fois connecté, je recommande de ne pas lancer tout de suite une demande de retrait ou une modification. Prenez quelques minutes pour observer la présentation de votre épargne. Repérez la zone qui indique la situation globale, les éventuels compartiments ou dispositifs et les menus consacrés aux opérations. Cette première exploration est un conseil simple, mais elle évite une erreur fréquente : croire que le premier montant visible représente nécessairement la somme immédiatement disponible.
La connexion initiale est aussi le bon moment pour vérifier que les informations affichées vous correspondent. Si un élément semble incohérent, ne le corrigez pas à la hâte dans une rubrique voisine. Notez ce qui vous paraît étrange et cherchez le chemin d’assistance approprié. Dans une application financière, une interface claire ne doit pas pousser à improviser lorsqu’une donnée personnelle ou un montant paraît inattendu.
Le chemin vers une première réussite concrète
Pour moi, la première réussite ne consiste pas à effectuer une opération complexe. Elle consiste à ouvrir son espace, identifier le montant total présenté, comprendre à quels dispositifs il se rattache et savoir où trouver les informations utiles avant toute décision. Cette étape donne une base fiable pour la suite et permet de vérifier que l’application répond bien à son besoin.
Un scénario courant peut aider. Imaginez que vous receviez une communication concernant votre épargne salariale pendant une journée de travail. Au lieu de chercher un ordinateur le soir, vous ouvrez Mon Epargne, vous consultez votre situation et vous prenez le temps de distinguer le montant global des sommes éventuellement accessibles. Vous pouvez ensuite relire les détails de l’opération concernée et décider plus sereinement de poursuivre ou non. Le vrai gain est la maîtrise du moment de décision, pas la promesse d’une réponse instantanée à toutes les questions.
Je conseille de faire une capture mentale, ou éventuellement une note personnelle, des termes que vous ne comprenez pas. Les applications financières utilisent parfois des mots qui paraissent évidents aux spécialistes mais qui ne le sont pas pour un nouvel utilisateur. Chercher la définition exacte dans les documents associés ou demander une explication au service compétent est préférable à une interprétation approximative.
Une autre bonne pratique consiste à séparer trois actions qui sont souvent mélangées : consulter, arbitrer et demander une sortie. Consulter sert à comprendre sa position. Arbitrer concerne la manière dont l’épargne est orientée, lorsque cette possibilité est proposée dans son dispositif. Une demande de sortie, elle, peut avoir des conséquences différentes et mérite une vérification attentive. Même si ces options apparaissent dans un même environnement, elles ne doivent pas être traitées comme des boutons équivalents.
Pour une première démarche, je choisirais donc une opération réversible ou purement informative lorsque cela est possible, puis je relirais le récapitulatif avant validation. Je vérifierais notamment le dispositif concerné, le montant, le compte ou le support visé et le caractère définitif de la demande. Cette méthode est plus lente de quelques instants, mais elle réduit le risque de confirmer une action que l’on pensait seulement simuler.
Les confusions les plus fréquentes à éviter
La première confusion concerne le montant affiché. Une valeur globale peut regrouper plusieurs éléments qui n’ont pas les mêmes conditions. Il ne faut donc pas déduire automatiquement que tout ce qui apparaît à l’écran peut être retiré immédiatement. Les règles dépendent du dispositif et de la situation personnelle. Mon Epargne peut aider à retrouver l’information, mais l’utilisateur doit encore lire les conditions liées à l’action envisagée.
La deuxième concerne la différence entre une évolution de valeur et un versement réellement effectué. Un montant qui change dans le temps ne signifie pas forcément qu’un mouvement récent a été enregistré comme on l’imaginait. Pour éviter une mauvaise lecture, je comparerais la situation générale avec le détail du mouvement concerné et je garderais les documents transmis par l’employeur ou le gestionnaire.
La troisième confusion touche aux changements professionnels. Quitter une entreprise, en rejoindre une autre ou conserver une épargne ancienne peut modifier la manière dont on pense à son compte, mais cela ne signifie pas nécessairement que tous les éléments sont regroupés automatiquement. Si plusieurs dossiers apparaissent, prenez le temps de les distinguer. Une décision prise sur le mauvais compartiment est plus problématique qu’une simple erreur de navigation.
Il faut également se méfier de la logique des applications bancaires classiques. Dans une banque, on s’attend souvent à voir le solde disponible, les opérations récentes et les virements au même endroit. Ici, l’épargne salariale obéit à une logique différente. Les informations sont liées à des dispositifs et à des règles de placement. Comparer directement les deux types d’application peut donner l’impression que Mon Epargne est moins complète, alors qu’elle répond à une autre mission.
Enfin, je ne considérerais pas une note moyenne élevée comme une garantie que chaque parcours sera simple pour tout le monde. Avec environ 3 800 avis écrits, l’application bénéficie d’un retour d’utilisateurs important, mais les difficultés peuvent dépendre du dossier, de l’accès utilisé et de l’opération recherchée. Une bonne expérience de consultation ne garantit pas forcément une démarche identique lors d’un changement de situation.
Comment aller plus loin sans perdre le fil
Après la première connexion, je conseille de revenir à l’application avec un objectif précis plutôt que de la parcourir sans but. Vous pouvez par exemple vérifier votre situation avant un échange avec les ressources humaines, contrôler qu’un mouvement attendu apparaît bien ou relire les informations d’un dispositif avant de choisir une orientation. Cette méthode transforme l’application en outil de préparation, pas seulement en tableau que l’on ouvre par curiosité.
Un conseil particulièrement utile est de conserver les mots exacts utilisés dans l’application lorsque vous contactez un interlocuteur. Reprendre le nom du dispositif, de l’opération ou de la rubrique concernée aide à éviter les malentendus. Cela devient encore plus important lorsque plusieurs produits d’épargne figurent dans le même espace. Une question précise reçoit généralement une réponse plus exploitable qu’une demande générale sur « mon épargne ».
Je recommande aussi de ne pas prendre une décision uniquement parce qu’un montant est visible sur l’écran. Avant une modification, demandez-vous pourquoi vous agissez : besoin de liquidités, changement d’horizon, simplification de vos placements ou simple inquiétude après une variation. Cette question permet de distinguer une décision réfléchie d’une réaction impulsive. L’application facilite l’accès, mais elle ne connaît ni votre budget ni vos projets.
Pour les personnes qui consultent rarement leur épargne, un passage occasionnel peut suffire, notamment après une communication importante ou un changement de situation professionnelle. Pour celles qui suivent régulièrement leurs placements, l’intérêt sera plutôt de garder une vision cohérente des différentes rubriques et de ne pas confondre suivi fréquent avec nécessité d’agir. Regarder souvent ne signifie pas qu’il faut modifier souvent.
La version 4.5.1 montre que l’application continue d’être suivie, mais je garderais une attente raisonnable : une mise à jour ne transforme pas forcément une démarche spécialisée en service bancaire universel. Son utilité vient surtout de l’accès mobile à l’épargne Amundi, de la consultation plus pratique et de la possibilité de préparer certaines actions sans attendre d’être devant un ordinateur.
Mon avis après l’avoir utilisée comme débutant
Mon Epargne remplit bien son rôle lorsqu’on la juge sur le bon terrain. Elle rend plus direct le suivi d’une épargne salariale et retraite Amundi, ce qui est appréciable pour consulter sa situation dans un moment concret, préparer une démarche ou retrouver des informations liées à son parcours professionnel. Sa gratuité enlève un obstacle évident, et son public large explique qu’elle puisse convenir aussi bien à un utilisateur occasionnel qu’à quelqu’un qui suit régulièrement ses placements.
Sa principale limite est justement sa spécialisation. Elle ne remplace pas une application de banque, un agrégateur de comptes ou un conseiller lorsqu’il faut comprendre une stratégie financière complète. Elle demande aussi de lire attentivement les intitulés et les conditions, car l’accès mobile peut donner une impression de simplicité supérieure à celle des règles réelles de l’épargne salariale.
Je la recommande donc à toute personne déjà concernée par un dispositif Amundi qui veut commencer par une consultation claire et mobile. Pour réussir sa première utilisation, ouvrez votre espace, identifiez les différentes composantes de votre épargne, distinguez les montants visibles des montants disponibles et ne validez une action qu’après avoir relu son récapitulatif. Si votre besoin est de suivre précisément votre épargne Amundi, l’application mérite sa place sur votre téléphone ; si vous cherchez une vue complète de toutes vos finances, choisissez plutôt un outil plus généraliste.
Au final, je trouve que Mon Epargne est surtout utile parce qu’elle rapproche une information financière parfois oubliée de la vie quotidienne. Elle ne décide pas à votre place et ne simplifie pas artificiellement des règles importantes, mais elle peut vous aider à passer d’un document laissé de côté à une compréhension concrète de votre situation. C’est une bonne première étape pour reprendre la main, à condition de garder un peu de méthode et de ne pas confondre facilité d’accès avec décision automatique.
FAQ
Qu’est-ce que l’application Mon Epargne et à quoi sert-elle ?
Mon Epargne est une application destinée à aider les utilisateurs à consulter et à suivre leur épargne depuis leur smartphone. Elle peut notamment centraliser certaines informations liées aux produits d’épargne, afficher l’évolution des avoirs et faciliter le suivi des opérations. Avant de l’utiliser, vérifiez toutefois que votre établissement financier est compatible et que les fonctionnalités proposées correspondent bien à votre contrat.
L’application Mon Epargne est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Mon Epargne peut être gratuit depuis la boutique officielle Android ou iOS, mais cela ne signifie pas nécessairement que tous les services associés le sont. Les éventuels frais dépendent généralement de l’établissement financier, du type de compte ou des opérations réalisées. Nous vous conseillons de consulter les conditions tarifaires de votre organisme avant d’effectuer une opération depuis l’application.
Mon Epargne est-elle sécurisée pour consulter mes informations financières ?
Comme toute application liée à l’épargne, Mon Epargne doit être utilisée avec une attention particulière concernant la sécurité. L’accès peut nécessiter un identifiant, un mot de passe, une validation supplémentaire ou la biométrie du téléphone. Téléchargez uniquement l’application depuis une source officielle, gardez votre appareil à jour et ne communiquez jamais vos codes par téléphone, message ou courrier électronique.
Puis-je effectuer des opérations directement depuis Mon Epargne ?
Les possibilités d’action peuvent varier selon la version de l’application et les services proposés par votre établissement. Certains utilisateurs peuvent seulement consulter leur solde, leurs placements et l’historique, tandis que d’autres disposent de fonctions supplémentaires comme les versements, les arbitrages ou les demandes de retrait. Vérifiez les options disponibles dans votre espace avant de compter sur l’application pour une opération urgente.
Que faire si Mon Epargne ne fonctionne pas ou si mes données ne sont pas à jour ?
En cas de problème de connexion, d’affichage incorrect ou de données qui semblent anciennes, commencez par vérifier votre connexion Internet et installez la dernière mise à jour disponible. Fermer puis relancer l’application peut également résoudre un incident temporaire. Si le problème persiste, évitez de répéter une opération et contactez le support officiel ou votre conseiller afin de vérifier la situation de votre compte.


